O que o setor financeiro precisa para aprovar um projeto de redução
Ready to shift from compliance to competitive advantage?
Book a demo and see how SINAI can help you streamline data, meet requirements, and build stakeholder trust.

Um projeto de redução não é, por si só, um caso de investimento pronto para o setor financeiro
Uma meta verificada de redução de emissões não é suficiente para garantir financiamento. Para estar pronto para o setor financeiro, uma proposta de descarbonização deve falar a língua da alocação de capital: cronograma de fluxo de caixa, sensibilidade ao risco, uma linha de base clara do cenário atual e responsabilidade operacional definida. Traduzir o impacto técnico do carbono em um caso de investimento acionável significa definir exatamente qual decisão o setor financeiro deve tomar e modelar seus retornos, incluindo VPL, TIR e payback, antes de implementar um projeto ou finalizar sua estratégia de descarbonização.
Uma equipe responsável pela sustentabilidade ou operações pode saber exatamente quanto CO2e um projeto é capaz de reduzir, tendo identificado a tecnologia, verificado seu potencial técnico e confirmado que ele está alinhado ao roteiro de descarbonização da empresa. No entanto, o setor financeiro ainda terá seu próprio conjunto de perguntas.
Quanto dinheiro será gasto? Quando? Qual é o retorno financeiro? Quais premissas determinam o retorno? O que acontece se essas premissas mudarem? Quem é responsável pela entrega após a aprovação do capital?
Um caso de negócio de projeto de descarbonização pronto para o setor financeiro conecta premissas operacionais verificadas e impacto nas emissões à mesma estrutura de fluxo de caixa, retorno, risco e responsabilidade que a empresa usa para alocar capital em outras áreas.
Esse é o caso quando a alocação de capital é uma prioridade máxima para o setor financeiro. De acordo com a pesquisa de 2026 da Deloitte, 33% dos líderes financeiros entrevistados citaram a otimização da alocação de capital e das decisões de investimento como uma prioridade até o ano fiscal de 2027.
Na prática, isso significa que uma iniciativa de redução de carbono tecnicamente sólida deve ser apresentada como um caso de investimento que o setor financeiro possa avaliar.
Comece pela decisão que o setor financeiro deve tomar
Uma análise confiável de VPL, TIR e payback começa com um investimento claramente definido.
O setor financeiro precisa saber exatamente o que a empresa está sendo solicitada a financiar; isso começa com a definição do escopo do projeto, o que envolve o equipamento a ser substituído, o processo a ser modificado, a instalação a ser atualizada ou a prática operacional a ser alterada. O local, os ativos, as unidades de negócios afetadas e o período de implementação devem ser claramente declarados.
Primeiro, estabeleça a linha de base do cenário atual. Se a empresa decidir não seguir em frente, qual será o resultado operacional e financeiro? A empresa poderia continuar usando o equipamento existente, as despesas de manutenção poderiam aumentar, as restrições de produção poderiam permanecer ou o gasto de capital para substituição poderia ser necessário de qualquer maneira. Essa linha de base serve como fundamento para avaliar a viabilidade econômica do projeto.
A solicitação de aprovação também deve incluir um cronograma claro: a data de implementação proposta, a duração operacional esperada, o financiamento necessário nesta fase e quaisquer fases de investimento adicionais. Se um projeto depender de uma atualização em outra instalação, de uma decisão de aquisição, de uma janela de paralisação ou de um investimento em infraestrutura, o setor financeiro deve confirmar a dependência antes de aprovar.
A responsabilidade também deve ser incluída no escopo do investimento; um projeto sem um responsável de negócios definido pode produzir uma planilha atraente, mas ainda assim falhará em entregar os benefícios que foram modelados.
Construa o modelo financeiro a partir de dados que o setor financeiro possa verificar
A qualidade de um caso de negócio de descarbonização depende fortemente da rastreabilidade de seus dados. O setor financeiro deve ser capaz de entender de onde veio cada premissa material e quem a validou.
CAPEX e custos de implementação
Comece com o custo total para colocar o projeto em operação.
O custo do equipamento é apenas um elemento. Dependendo do escopo do projeto, o CAPEX também pode cobrir:
- Engenharia e projeto
- Instalação
- Licenciamento
- Construção
- Integração
- Comissionamento
- Atualizações de infraestrutura
- Contingência
- Custos associados à implementação de material interno
O momento é tão importante quanto o valor total. Um investimento de US$ 5 milhões pago integralmente no primeiro ano tem uma economia diferente de um programa de US$ 5 milhões distribuído ao longo de vários anos. O modelo financeiro deve mostrar quando cada saída de caixa relevante ocorre e distinguir custos comprometidos de estimativas, quando apropriado.
As premissas de custo também devem ser fundamentadas em evidências; em vez de um único valor de CAPEX sem suporte, o departamento financeiro terá uma base melhor para sua avaliação se as premissas vierem de uma proposta de fornecedor, uma estimativa de engenharia, um benchmark de projeto histórico ou um padrão de custo interno aprovado.
Nos casos em que o processo de capital normal da empresa exige efeitos fiscais, capital de giro, depreciação ou valor residual, esses dados devem seguir a mesma metodologia utilizada para outros investimentos.
Mudanças no OPEX e custos recorrentes
Um projeto de redução pode diminuir alguns custos operacionais enquanto aumenta outros.
Um projeto de eletrificação, por exemplo, pode reduzir o consumo de combustível enquanto aumenta o consumo de eletricidade. Novos equipamentos podem reduzir os custos de manutenção, mas introduzir um contrato de serviço ou despesa com software. Mudanças de processo podem afetar mão de obra, consumíveis, serviços públicos ou ciclos de substituição.
O business case deve incluir o efeito operacional incremental atribuível ao projeto. Isso significa comparar o OPEX projetado com a linha de base do cenário atual, em vez de apresentar apenas o custo futuro do projeto isoladamente.
Essa distinção evita um dos problemas de modelagem mais comuns: atribuir ao projeto economias que ocorreriam de qualquer maneira.
Economias, receita e custos evitados
O lado do valor no modelo exige a mesma disciplina.
As economias de energia e combustível são frequentemente bastante diretas quando as mudanças no consumo podem ser quantificadas em relação a uma linha de base definida. As economias de manutenção também podem ser críveis quando apoiadas pelo histórico de ativos ou premissas de engenharia.
Melhorias de produtividade, ganhos de rendimento, custos de carbono evitados, subsídios, incentivos e receita incremental podem fortalecer o caso, mas cada um deve ter um vínculo causal defensável com o projeto.
Evite monetizar todos os benefícios de sustentabilidade simplesmente porque isso fortalece o ROI principal. O departamento financeiro precisa saber se o valor reivindicado é atribuível, comprovado e auditável.
O valor estratégico ainda pode ser relevante. Ele deve apenas ser distinguido do fluxo de caixa modelado. Um projeto pode melhorar a resiliência, reduzir a exposição a uma fonte de combustível limitada ou atender aos requisitos do cliente sem transformar esses benefícios em receitas inventadas.
Cronograma e Vida Útil do Projeto
A economia de um investimento é altamente sensível ao momento em que os custos e benefícios ocorrem.
O modelo financeiro deve levar em conta o cronograma de implementação, a fase de aceleração, a vida útil, as economias recorrentes, os principais eventos de manutenção, as substituições de equipamentos e o valor residual ou de descomissionamento do material.
Se as economias começarem seis meses após o comissionamento, modele esse atraso. Se o desempenho aumentar gradualmente ao longo de dois anos, não modele a economia total desde o primeiro dia.
O cronograma é particularmente importante para o VPL, pois o valor financeiro depende de quando os fluxos de caixa ocorrem, e não apenas do seu total acumulado.
Mostre ao Financeiro as Métricas que Ele Usa para Comparar Investimentos
O business case para a descarbonização preparado por um CFO deve ser compatível com a estrutura atual de avaliação de capital da empresa.
O objetivo é expressar cada projeto climático nas mesmas métricas que o Financeiro já utiliza para alocar capital.
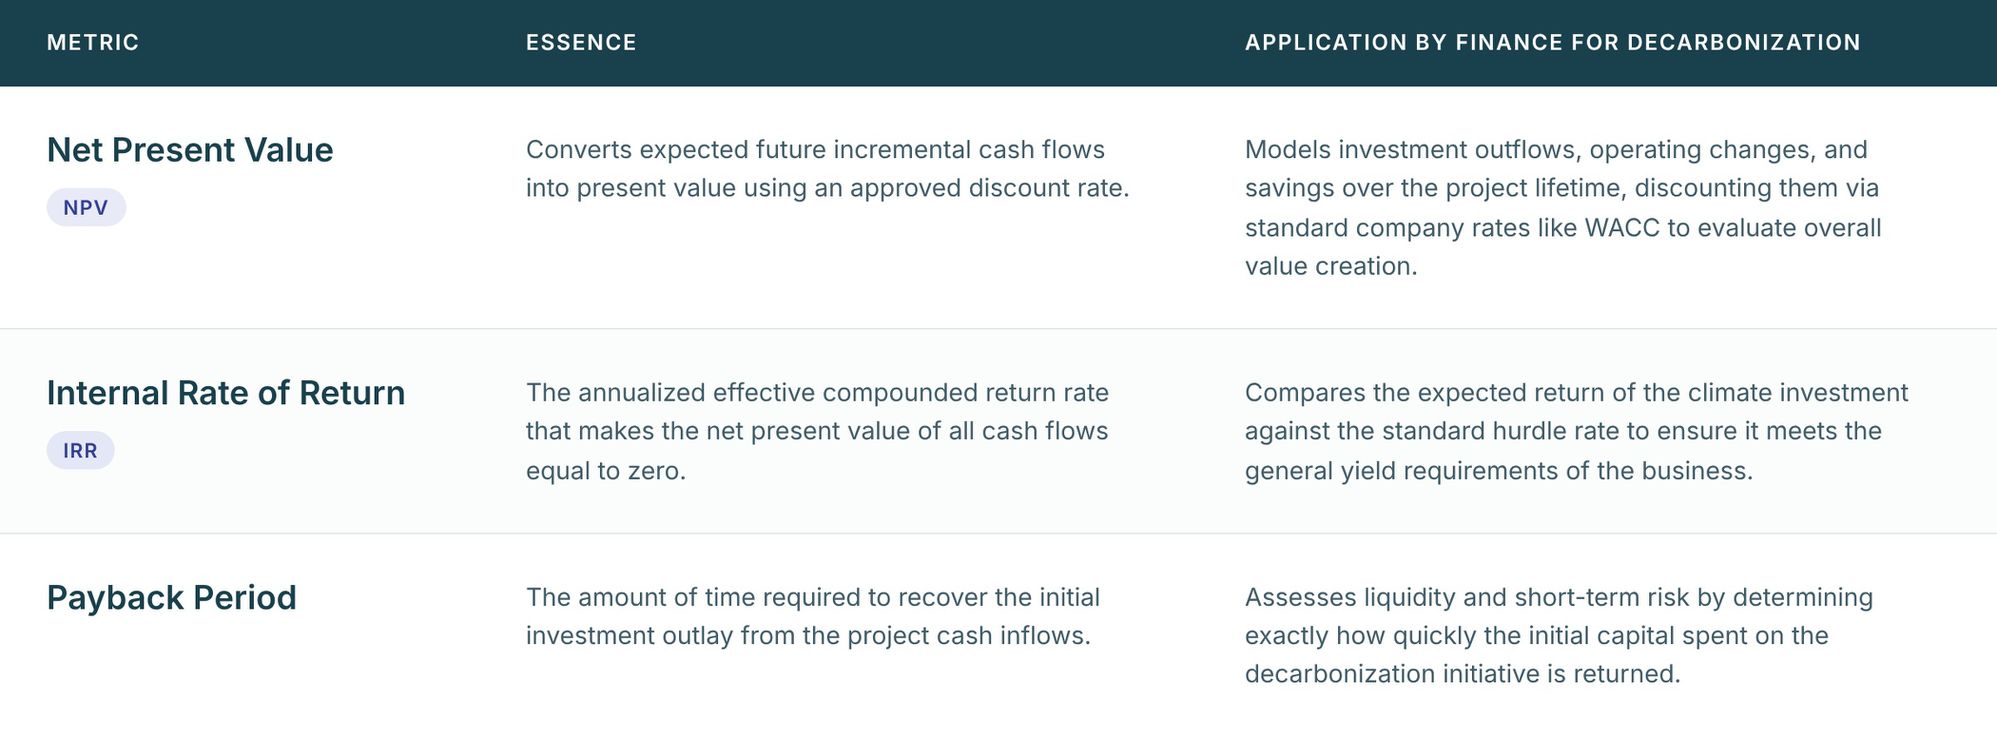
Taxa Interna de Retorno (TIR)
A taxa de desconto que faz com que o VPL do projeto seja zero é a TIR.
Ela oferece ao Financeiro outra forma de avaliar o retorno, especialmente em relação às taxas mínimas de atratividade internas ou usos alternativos de capital. Ela deve ser apresentada juntamente com o perfil de fluxo de caixa subjacente.
A TIR é mais útil quando analisada em conjunto com o tamanho do investimento, a vida útil do projeto, o risco, as dependências operacionais, o alinhamento estratégico e as regras de capital da empresa.
Período de Payback
O período de payback do projeto de descarbonização indica o tempo necessário para que os benefícios acumulados do projeto recuperem o investimento inicial.
Sua simplicidade o torna útil para expressar a recuperação de capital e a exposição à liquidez. Como o payback simples ignora o valor gerado após a data de retorno e o valor do dinheiro no tempo, apresente-o juntamente com o VPL.
Se o Financeiro utiliza o payback descontado, calcule-o de acordo com a metodologia padrão da empresa, em vez de substituí-lo pelo payback simples sem explicação.
Outras Métricas Exigidas pela Empresa
Muitas organizações também solicitam o ROI, o índice de lucratividade, o impacto nos lucros, o fluxo de caixa livre ou outras medidas específicas da unidade de negócios.
Utilize-as quando fizerem parte do processo de aprovação estabelecido.
A aprovação financeira mais eficaz para projetos de descarbonização é alcançada ao incorporar investimentos climáticos no sistema de governança financeira atual, em vez de estabelecer uma definição separada do que constitui um investimento atraente.
O SINAI Reduce foi projetado em torno dessa conexão, reunindo CAPEX, OPEX, economias, fluxo de caixa, VPL, TIR, payback, emissões, cenários e priorização de projetos no mesmo ambiente de modelagem.
Modele projetos de descarbonização com VPL, TIR e payback
Conecte o Retorno Financeiro ao Impacto de Carbono
Um projeto voltado para a descarbonização precisa demonstrar o que acontece com as emissões.
Para cada investimento, determine a redução anual esperada nas emissões e, se apropriado, a redução total ao longo da vida útil. Você deve registrar a linha de base das emissões, as premissas usadas no cálculo, quando a implementação ocorre e os fatores operacionais que influenciam a quantidade de emissões reduzidas.
O custo por tCO2e pode fornecer outro critério útil para a tomada de decisões. A metodologia deve ser claramente definida, e as áreas de finanças e sustentabilidade devem saber se o cálculo é baseado na redução anual ou vitalícia e quais custos do projeto, economias e premissas de desconto são levados em consideração.
O custo por tonelada e o retorno financeiro abordam questões diferentes; é possível que um projeto alcance reduções consideráveis de emissões mesmo que os retornos financeiros sejam fracos e, em outro caso, o impacto no carbono pode ser bastante pequeno, mas economias operacionais atraentes podem ser geradas.
Ao manter ambas as dimensões visíveis, a empresa pode fazer esse trade-off de forma intencional.
Ao comparar portfólios, uma curva de custo marginal de abatimento pode permitir que as equipes vejam como os vários projetos diferem em termos de custo e potencial de redução, sem exigir que transformem o business case individual do projeto em um exercício de MACC.
Compare projetos de redução com MACC
Faça um teste de estresse nas premissas antes que a área financeira o faça
Um cenário base apresenta um futuro possível. A área financeira precisa entender quão resiliente é a economia quando a realidade difere do planejado.
Comece identificando o pequeno número de premissas que impulsionam materialmente o resultado. Dependendo do projeto, elas podem incluir:
- Preços de energia ou combustível
- CAPEX
- Cronograma de implementação
- Desempenho do equipamento
- Utilização
- Volume de produção
- OPEX
- Vida útil
- Incentivos
- Preço de carbono financeiramente relevante
Em seguida, modele pelo menos três cenários coerentes: cenário base, cenário pessimista e cenário otimista.
O cenário pessimista deve ser baseado em credibilidade, em vez de ser deliberadamente catastrófico. Se o investimento de capital (CAPEX) aumentar, o comissionamento for atrasado, os preços da energia oscilarem negativamente ou o equipamento apresentar menos economia do que o esperado, qual é o efeito disso no VPL, na TIR e no prazo de retorno?
A discussão torna-se ainda mais útil como resultado de uma análise de ponto de equilíbrio. O departamento financeiro poderá determinar o valor máximo pelo qual o CAPEX pode exceder o orçamento, o preço da energia necessário para atingir uma determinada taxa mínima de atratividade ou o nível de utilização no qual o investimento deixa de atender aos critérios da empresa.
A precificação interna de carbono também pode ser introduzida quando ela realmente desempenha um papel na tomada de decisões da empresa. De acordo com o relatório de 2025 do Banco Mundial, State and Trends of Carbon Pricing , as organizações estão utilizando cada vez mais preços internos de carbono para gerenciar riscos relacionados ao clima e para fundamentar suas decisões de investimento de capital.
Onde a precificação de carbono for utilizada, torne transparentes as premissas de preço e escalonamento. Trate-as como entradas de cenário, a menos que a empresa tenha estabelecido regras para incluí-las diretamente nos fluxos de caixa do projeto.
Demonstre que o projeto é executável, não apenas lucrativo no papel
A aprovação do investimento depende da confiança de que o valor modelado pode ser efetivamente entregue.
O departamento financeiro precisa saber quem é o responsável pelo projeto, se a tecnologia foi validada, como os custos foram calculados, quando a implementação pode começar e quais dependências operacionais podem afetar o resultado.
A proposta também deve especificar os riscos materiais, juntamente com as medidas para mitigá-los; mudanças na disponibilidade de fornecedores, interrupção da produção, licenciamento, conexões à rede, desempenho do equipamento, capacidade interna e cronograma de implementação podem afetar a viabilidade econômica.
Em seguida, defina como os benefícios serão verificados após o comissionamento.
Quem comparará o consumo real de energia com a linha de base? Quem verificará as economias alcançadas? Como as reduções de emissões serão calculadas? E quando o projeto será analisado em relação ao seu business case original?
Isso fecha o ciclo entre a aprovação de capital e a responsabilidade pelo desempenho.
Esse fluxo de trabalho está no centro da abordagem do SINAI Reduce; sua estrutura de produto progride desde a descoberta de oportunidades e modelagem financeira até a apropriação, aprovações, implementação de projetos e verificação em relação às metas de emissões, energia e financeiras.
O mesmo princípio aparece na implementação para o cliente. Os materiais do SINAI relatam que a Wilson Sons modelou mais de 600 alavancas de redução em nível de instalação, enquanto a Minerva Foods utilizou modelagem de cenários e análise de viabilidade financeira para construir uma base de dados dinâmica de projetos.
Checklist de Projetos de Redução Prontos para Financiamento
Antes de solicitar a aprovação de capital, o business case do projeto de descarbonização deve responder:
- Definição do projeto: O que estamos mudando, onde isso acontecerá, quando será implementado e qual é a sua vida útil operacional esperada?
- Linha de base: O que acontece financeira e operacionalmente se o projeto não prosseguir?
- Investimento: Quais são os CAPEX e o financiamento de implementação necessários, e quando ocorrerão as saídas de caixa?
- Economia operacional: Quais mudanças incrementais de OPEX, economias, custos evitados ou receitas defensáveis resultarão disso?
- Fluxo de caixa: Quais são os fluxos de caixa incrementais ao longo de toda a vida do projeto?
- Métricas financeiras: Quais são o VPL, a TIR, o payback e outras métricas exigidas pelo processo de capital da empresa?
- Impacto de carbono: Quantas tCO2e o projeto reduzirá, em qual período e em relação a qual linha de base?
- Premissas e sensibilidade: Quais variáveis impulsionam materialmente a economia e o investimento ainda atende aos critérios relevantes em um cenário pessimista crível?
- Risco e execução: O que poderia impedir a entrega dos benefícios modelados, como esses riscos serão gerenciados e quem é o responsável?
- Contexto de alocação de capital: Como este projeto se compara a outros usos do capital da empresa?
De um projeto de redução a um investimento pronto para o setor financeiro
É mais fácil avaliar uma oportunidade de redução quando o setor financeiro não precisa convertê-la em termos de investimento.
Leve o projeto para a discussão de capital tendo estabelecido uma base clara, com premissas rastreáveis, fluxos de caixa incrementais, VPL, TIR, payback, impacto de carbono, análise de sensibilidade, riscos de execução e responsáveis específicos. Dessa forma, o setor financeiro terá as informações necessárias para avaliar o projeto da maneira habitual para o processo de investimento da empresa, garantindo que o resultado das emissões permaneça visível.
Isso estabelece uma disciplina operacional mais rigorosa após a aprovação. As premissas utilizadas para obter o capital servem então como padrões pelos quais a implementação e o desempenho real podem ser avaliados.
O SINAI Reduce oferece suporte completo ao ciclo de vida, abrangendo a modelagem de projetos de redução em nível de instalação e a preparação de business cases prontos para avaliação financeira, bem como comparação de cenários, acordos de propriedade, acompanhamento de desempenho e verificação. Os recursos financeiros incluem CAPEX, OPEX, economia, VPL, TIR, payback e fluxo de caixa, juntamente com métricas de carbono.
Converta oportunidades de redução em business cases prontos para o setor financeiro com o SINAI Reduce.




'%3e%3cg id='Final-Copy-2_2_' transform='translate(1275.000000, 200.000000)'%3e%3cpath class='st0' d='M7.4,12.8h6.8l3.1-11.6H7.4C4.2,1.2,1.6,3.8,1.6,7S4.2,12.8,7.4,12.8z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3cg id='final---dec.11-2020'%3e%3cg id='_x30_208-our-toggle' transform='translate(-1275.000000, -200.000000)'%3e%3cg id='Final-Copy-2' transform='translate(1275.000000, 200.000000)'%3e%3cpath class='st1' d='M22.6,0H7.4c-3.9,0-7,3.1-7,7s3.1,7,7,7h15.2c3.9,0,7-3.1,7-7S26.4,0,22.6,0z M1.6,7c0-3.2,2.6-5.8,5.8-5.8 h9.9l-3.1,11.6H7.4C4.2,12.8,1.6,10.2,1.6,7z'/%3e%3cpath id='x' class='st2' d='M24.6,4c0.2,0.2,0.2,0.6,0,0.8l0,0L22.5,7l2.2,2.2c0.2,0.2,0.2,0.6,0,0.8c-0.2,0.2-0.6,0.2-0.8,0 l0,0l-2.2-2.2L19.5,10c-0.2,0.2-0.6,0.2-0.8,0c-0.2-0.2-0.2-0.6,0-0.8l0,0L20.8,7l-2.2-2.2c-0.2-0.2-0.2-0.6,0-0.8 c0.2-0.2,0.6-0.2,0.8,0l0,0l2.2,2.2L23.8,4C24,3.8,24.4,3.8,24.6,4z'/%3e%3cpath id='y' class='st3' d='M12.7,4.1c0.2,0.2,0.3,0.6,0.1,0.8l0,0L8.6,9.8C8.5,9.9,8.4,10,8.3,10c-0.2,0.1-0.5,0.1-0.7-0.1l0,0 L5.4,7.7c-0.2-0.2-0.2-0.6,0-0.8c0.2-0.2,0.6-0.2,0.8,0l0,0L8,8.6l3.8-4.5C12,3.9,12.4,3.9,12.7,4.1z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)